CUÁNTO SE PAGARÁ POR CATEGORÍA
La ordenanza establece importes mensuales para la contribución municipal que incide sobre la actividad Comercial, Industrial y de Servicios, según la categoría del Monotributo nacional.
Los montos consignados en el proyecto aprobado son los siguientes:
| Categoría | Contribución municipal mensual |
|---|---|
| A | $8.410 |
| B | $12.910 |
| C | $16.880 |
| D | $19.510 |
| E | $20.840 |
| F | $23.330 |
| G | $25.270 |
| H | $32.380 |
| I | $40.680 |
| J | $48.090 |
| K | $55.420 |
Los importes corresponden a la contribución municipal prevista para cada categoría del régimen simplificado. No representan el total de los tributos nacionales, provinciales y municipales que debe afrontar cada contribuyente.
ACTUALIZACIÓN DE LOS IMPORTES
El texto aprobado establece que los valores municipales se actualizarán de acuerdo con los incrementos que correspondan a las categorías e importes del Monotributo nacional, conforme al artículo 52 de la Ley Nacional N.º 24.977 y sus modificatorias.
El ajuste seguirá el mismo criterio y los mismos períodos de aplicación utilizados por el Gobierno provincial para el componente del Impuesto sobre los Ingresos Brutos incluido en el régimen unificado.
Los nuevos importes serán publicados en el sitio web de la Dirección General de Rentas de Córdoba y regirán desde el mismo período en que se apliquen los cambios al impuesto integrado del Monotributo.
RENTAS PROVINCIAL TAMBIÉN INTERVENDRÁ EN LA GESTIÓN DE DEUDAS
Otro de los aspectos relevantes del convenio es la participación de la Dirección General de Rentas de Córdoba en la gestión administrativa de deudas tributarias municipales en mora.
Según establece la ordenanza, el organismo provincial podrá realizar, en representación del municipio y mediante sus agentes o profesionales, actuaciones destinadas a gestionar el cobro de los tributos y acreencias municipales comprendidos en el acuerdo.
La finalidad es mejorar las condiciones y los tiempos de recuperación de las deudas pendientes durante la instancia administrativa. Las liquidaciones deberán incluir el capital adeudado y los intereses o recargos que correspondan.
Una vez agotada esa instancia de gestión administrativa, si la deuda continúa impaga, el organismo fiscal municipal podrá avanzar con las acciones judiciales pertinentes.
El texto también faculta excepcionalmente al Departamento Ejecutivo a solicitar la intervención provincial en procedimientos de ejecución fiscal administrativa con control judicial, conforme a la Ley Provincial N.º 9024 y sus modificatorias.
UN SISTEMA DE TRABAJO CONJUNTO ENTRE MUNICIPIO Y PROVINCIA
El convenio tiene como objetivo coordinar mecanismos y acciones entre ambas jurisdicciones para optimizar la administración tributaria y mejorar la recaudación de los recursos que corresponden a cada una.
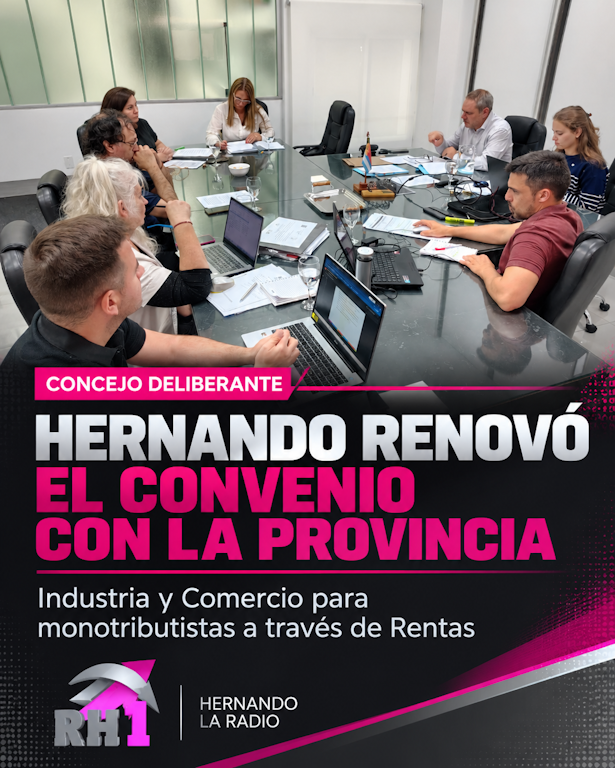
Con la aprobación unánime del Concejo Deliberante, Hernando ratificó el acuerdo que permitirá continuar utilizando el sistema provincial para la gestión de la contribución municipal de los pequeños contribuyentes alcanzados por el régimen simplificado.
APP: Rh1 Hernando
Teléfono fijo: 0353 - 4962 268
Celular : 3534771967
Contacto para contrataciones: 3534294941
Facebook: RH1 Radio Integración Hernando
Twitter: @RH1Hernando
Instagram: RH1 Hernando
Email: rh1hernando@gmail.com
Dirección: San Martín 348, Hernando, Córdoba
Horarios de atención al público: lunes a viernes de 7 a 13, sábados de 8 a 12 y de 16 a 20hs.
