QUÉ ESTABLECE LA ORDENANZA APROBADA
La ordenanza ratifica el convenio suscripto por el intendente Ricardo Antonio R. Bianchini y el director general de Rentas de Córdoba, Rodrigo Daniel Buffa.
En sus fundamentos, el proyecto invoca el artículo 71 de la Constitución provincial y el artículo 39 de la Ley 10.508, que habilita a Rentas a celebrar convenios con municipios y comunas para liquidar y recaudar tributos locales en forma coordinada con los gravámenes provinciales.
El artículo primero aprueba formalmente el acuerdo, que pasa a integrar la ordenanza como anexo. El segundo establece las condiciones bajo las cuales se determinará y liquidará la contribución inmobiliaria municipal.
La norma dispone que Hernando continuará fijando la valuación, la base imponible, las tablas de valores, las alícuotas, los beneficios, los premios y los importes fijos o mínimos correspondientes a su contribución.
En cambio, para los recargos resarcitorios por mora, las modalidades y formas de pago y las fechas de vencimiento se aplicarán las disposiciones previstas para el Impuesto Inmobiliario en la normativa tributaria provincial.
Por eso, no se trata de una transferencia a la Provincia de la facultad de fijar los valores municipales, sino de una encomienda para que Rentas intervenga en la liquidación, la recaudación y la gestión de las obligaciones comprendidas en el acuerdo.
UN 5% SOBRE LO EFECTIVAMENTE RECAUDADO
Uno de los puntos centrales del convenio es el costo de la gestión provincial. Según lo informado durante el tratamiento en el Concejo Deliberante, Rentas percibirá una comisión equivalente al 5% de lo efectivamente cobrado, sin honorarios adicionales.
El porcentaje se calcula sobre la recaudación concretada y no simplemente sobre el total de obligaciones emitidas.
Este aspecto será relevante para evaluar el resultado económico del sistema: por un lado, el municipio afrontará el costo de la comisión; por otro, buscará mejorar la cobranza y reducir las dificultades administrativas para recuperar las obligaciones pendientes.
El resultado dependerá de la recaudación efectiva, del comportamiento de los contribuyentes y de la capacidad del nuevo mecanismo para recuperar deudas que actualmente se encuentran en mora.
PAGOS CON TARJETA Y DEPURACIÓN DEL PADRÓN
Durante el debate también se mencionó la posibilidad de que los contribuyentes puedan pagar con tarjeta de crédito sin interés, una alternativa que busca facilitar el cumplimiento de las obligaciones.
Para poner en funcionamiento el sistema será necesario depurar el padrón municipal y revisar la información de los inmuebles y sus responsables tributarios. Este trabajo permitirá reducir posibles inconsistencias entre los registros municipales y los datos utilizados por Rentas.
Según lo expuesto en la sesión, no se esperan inconvenientes importantes en esa tarea, aunque la correcta identificación de los contribuyentes será fundamental para evitar errores en las liquidaciones.
El municipio también deberá validar las actuaciones relacionadas con el cobro, de acuerdo con lo señalado durante el tratamiento legislativo. De esta manera, la intervención provincial estará acompañada por mecanismos de control municipal.
QUÉ PASA CON LAS DEUDAS ATRASADAS
El convenio no se limita a emitir y cobrar las liquidaciones corrientes. También contempla la gestión administrativa de las deudas tributarias en mora.
El artículo tercero de la ordenanza autoriza a Rentas a intervenir, mediante sus agentes o profesionales, en representación del municipio para gestionar el cobro de tributos y acreencias municipales comprendidos en el convenio.
Las liquidaciones administrativas deberán incluir el capital adeudado y los intereses o recargos que correspondan.
Si la gestión administrativa no permite recuperar la deuda, el organismo fiscal municipal continuará con las acciones judiciales pertinentes.
La ordenanza contempla, además, la posibilidad de que el Departamento Ejecutivo solicite excepcionalmente la inclusión de deudas municipales en el procedimiento de ejecución fiscal administrativa con control judicial, regulado por la Ley provincial 9024.
Esta alternativa es optativa: el texto no establece que todas las deudas deban incorporarse automáticamente a ese procedimiento.
EL MUNICIPIO PODRÁ RESCINDIR EL CONVENIO
Entre los aspectos mencionados durante la sesión también figura la posibilidad de rescindir el acuerdo, conforme a las condiciones contractuales establecidas.
La cláusula de rescisión constituye una previsión importante para el municipio, aunque sus alcances, plazos y eventuales requisitos deben analizarse a partir del convenio íntegro.
La ordenanza faculta asimismo al organismo fiscal municipal a dictar las normas reglamentarias y complementarias necesarias para implementar la liquidación y recaudación conjunta, y a celebrar acuerdos con Rentas para simplificar trámites vinculados con altas, modificaciones y bajas de contribuyentes.
QUÉ OCURRE CON LOS FONDOS PARA OBRAS E INSTITUCIONES
Otro de los puntos que requiere atención es el tratamiento de los conceptos que tienen una finalidad específica dentro de la estructura tributaria municipal.
Durante el debate surgieron referencias al fondo de obras y a los aportes destinados a Bomberos Voluntarios, la Policía y otras instituciones que surgían como porcentajes dentro de la recaudación municipal del concepto en cuestión.
Es importante distinguir esos conceptos de la contribución inmobiliaria general. La ordenanza encomienda la gestión de los tributos y acreencias comprendidos en el convenio, pero el texto del proyecto por sí solo no permite establecer con precisión qué aportes específicos quedarán incluidos o excluidos del mecanismo de cobro.
Para determinar cómo se instrumentarán esos recursos, si continuarán recaudándose por vías municipales o si alguno de ellos podrá incorporarse al sistema provincial, será necesario revisar el convenio completo y las disposiciones tributarias correspondientes. También deberá garantizarse el respeto de los destinos específicos que legalmente tengan asignados. Según lo informado este miércoles en la sesión del Concejo, ninguno de los aportes será comprendido en la encomienda municipal sino que deberán generarse mecanismos específicos para seguir con los aportes, tema que ya está siendo analizado.
ENTRADA EN VIGENCIA EN ENERO DE 2027
El artículo quinto establece que la ordenanza entrará en vigencia el día de su publicación en el Boletín Oficial, mientras que las disposiciones del artículo segundo serán aplicables desde el 1 de enero de 2027.
El proyecto también señala que el inicio operativo requiere que la Municipalidad comunique y aporte a la Dirección General de Rentas la aprobación y las adecuaciones normativas necesarias.
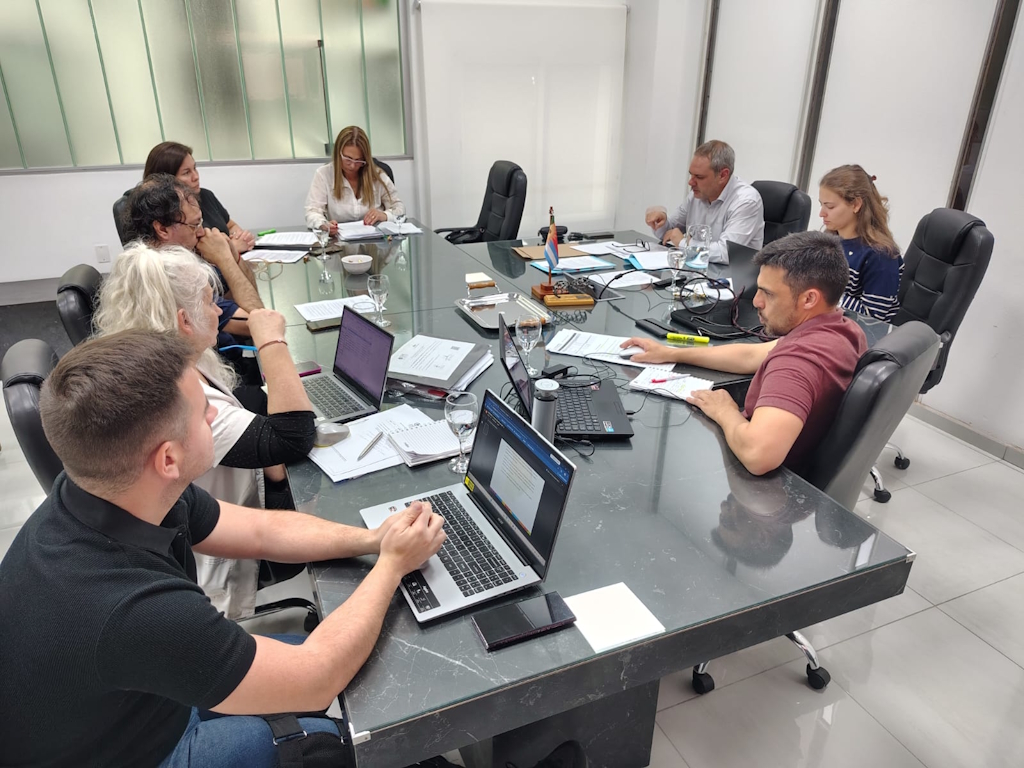
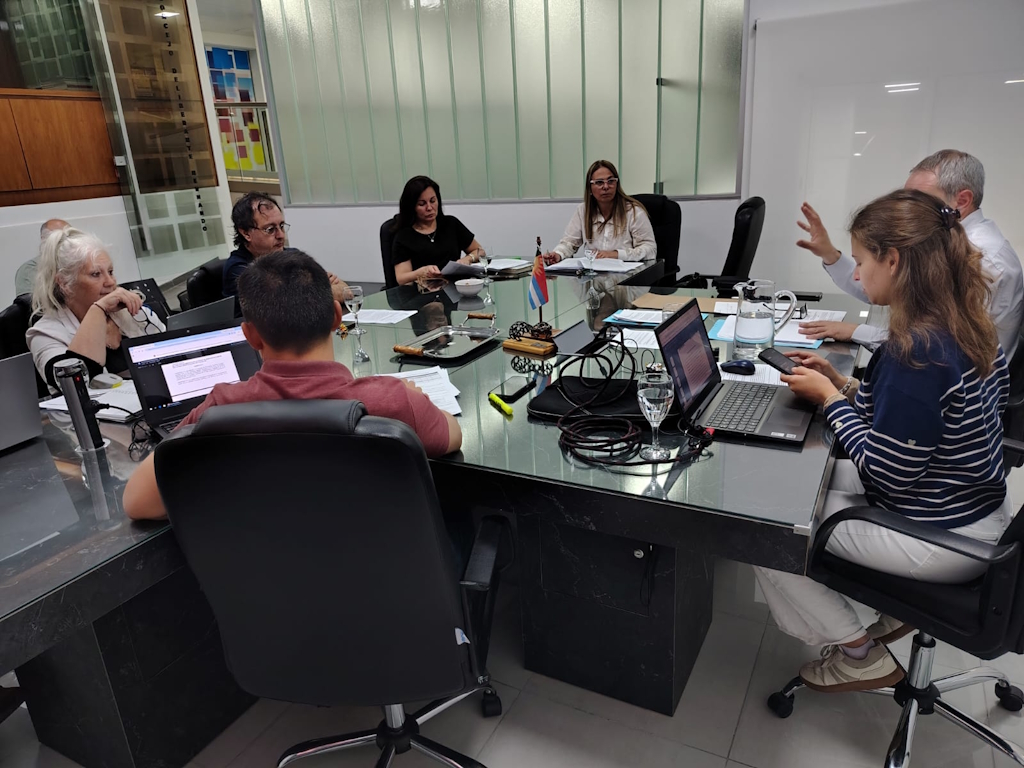
Con la aprobación unánime del Concejo Deliberante, Hernando dio el aval legislativo al convenio firmado por el Ejecutivo. La próxima etapa será organizar la implementación, depurar los registros, definir los procedimientos de validación y establecer los mecanismos de control de la recaudación.
El funcionamiento del sistema permitirá evaluar si la encomienda a Rentas mejora el recupero de las deudas, simplifica el cumplimiento de los contribuyentes y compensa, con una administración más eficiente, el costo de la comisión provincial.
APP: Rh1 Hernando
Teléfono fijo: 0353 - 4962 268
Celular : 3534771967
Contacto para contrataciones: 3534294941
Facebook: RH1 Radio Integración Hernando
Twitter: @RH1Hernando
Instagram: RH1 Hernando
Email: rh1hernando@gmail.com
Dirección: San Martín 348, Hernando, Córdoba
Horarios de atención al público: lunes a viernes de 7 a 13, sábados de 8 a 12 y de 16 a 20hs.
